Como Investir na Nomad em 2026: Passo a Passo e Taxas
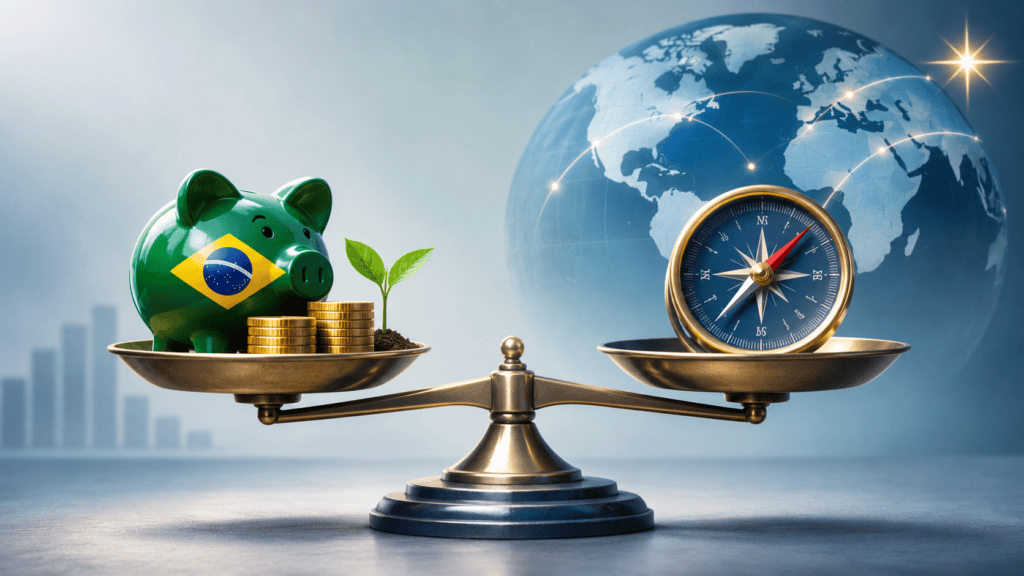
Deixar todo o seu dinheiro concentrado apenas no Brasil significa depender exclusivamente de uma única moeda, de um único mercado de capitais e do cenário econômico doméstico. Mesmo sem planos imediatos de viajar ou morar no exterior, manter uma parte do patrimônio em dólar é uma estratégia clássica de proteção cambial e preservação de poder de compra no longo prazo.
Com os aplicativos de conta global, abrir uma conta internacional e aplicar em ativos americanos tornou-se um processo simples, digital e acessível ao investidor comum. A Nomad
se consolidou como uma das alternativas mais conhecidas justamente por reunir conta corrente internacional, cartão e área de investimentos em um único ambiente.
Neste guia direto ao ponto, você verá como funciona a área de investimentos da Nomad, quais classes de ativos existem na plataforma, quais são os custos atuais e os cuidados necessários antes de fazer sua primeira transferência.
Por Que Investir em Dólar Faz Sentido na Prática?
Investir no exterior não deve ser encarado como uma aposta de curto prazo na cotação da moeda. O objetivo central é dar mais equilíbrio à carteira diante de fatores que fogem ao controle do investidor brasileiro.
- Redução da dependência do risco Brasil: Oscilações fiscais, mudanças na taxa de juros e instabilidades locais pressionam o real com frequência. Ter parte do capital em moeda forte ajuda a amortecer esses movimentos.
- Acesso a setores e empresas globais: O mercado acionário norte-americano reúne empresas líderes em tecnologia, saúde, consumo e indústria que não têm equivalente direto na bolsa brasileira.
- Possibilidade de renda e juros em dólar: Além da valorização potencial dos ativos e da moeda, é possível buscar renda periódica em dólares por meio de dividendos e títulos de renda fixa.
O Que Dá Para Comprar na Conta de Investimentos da Nomad?
A estrutura de investimentos da Nomad funciona em parceria com instituições reguladas nos Estados Unidos e intermediadas localmente (em parceria com a Global DTVM). Em caso de falência da corretora, os valores mobiliários contam com a proteção do SIPC dentro dos limites previstos pela legislação americana — vale conferir como funciona a proteção do SIPC em investimentos nos EUA para entender exatamente o que é coberto e o que fica fora (como oscilações normais de mercado).
Na prática, os principais tipos de ativos disponíveis no aplicativo são:
| Tipo de Ativo | Como Funciona na Prática | Perfil Mais Comum |
| ETFs (Fundos de Índice) | Fundos negociados em bolsa que acompanham índices inteiros, como o S&P 500 (as 500 maiores empresas dos EUA). | Quem busca diversificação ampla com um único ativo e custos baixos. |
| Ações (Stocks) | Frações de participação em empresas específicas listadas nas bolsas americanas (como NYSE e Nasdaq). | Investidores dispostos a acompanhar balanços e fundamentos de empresas individuais. |
| REITs | Semelhantes aos Fundos Imobiliários (FIIs) no Brasil, investem em imóveis comerciais, logísticos, de saúde e outros nos EUA, distribuindo proventos. | Quem procura geração de renda recorrente em dólar. |
| Renda Fixa (Treasuries e Bonds) | Títulos emitidos pelo Tesouro dos Estados Unidos ou por empresas, com diferentes prazos e vencimentos. | Quem busca maior previsibilidade ou alocação mais conservadora em moeda forte. |
Um ponto relevante é a possibilidade de investir de forma fracionada em ações, ETFs e REITs a partir de US$ 1 (respeitando os valores mínimos de conversão e transferência no app, como remessas para a Conta Investimento a partir de R$ 300 e transferências internas entre contas a partir de US$ 50).
Passo a Passo Para Fazer Seu Primeiro Aporte
O fluxo de abertura e envio de recursos ocorre inteiramente pelo celular:
1. Abra sua conta e ative a aba de investimentos
Acesse a página de investimentos internacionais da Nomad
, baixe o aplicativo, envie o documento solicitado (RG, CNH ou passaporte) e faça a validação facial. Com a conta aprovada, acesse a área de Investimentos dentro do próprio app e conclua a adesão à conta de corretagem. Não há taxa de abertura nem mensalidade de manutenção.
2. Envie recursos especificamente para a Conta Investimento
Para investir, faça a conversão de reais para dólares direcionando o recurso para a Conta Investimento (a partir de R$ 300 na conversão direta via app).
Atenção a um detalhe operacional importante: o IOF para remessa de investimentos é diferente do IOF para compra de moeda destinada à conta corrente/viagens. Enviar o dinheiro direto para a finalidade correta evita pagar alíquota maior sem necessidade e mantém o histórico organizado.
3. Escolha o ativo e envie a ordem
Com os dólares disponíveis na conta de investimentos, selecione o ativo desejado, informe o valor em dólares e envie a ordem. Para quem está começando, ETFs diversificados costumam facilitar a gestão do que montar uma carteira extensa de ações isoladas logo no início.
4. Acompanhe os proventos e os relatórios
Quando empresas ou fundos pagam dividendos, o valor entra na conta em dólar já com a retenção de imposto na fonte nos Estados Unidos (de 30% sobre dividendos para investidores não residentes). Ao longo do ano, a plataforma também disponibiliza relatórios para auxiliar na declaração do Imposto de Renda.
Custos, Câmbio e Impostos em 2026
Antes de aportar, vale colocar na conta os três fatores que impactam o resultado líquido:
- Corretagem: A compra e a venda de ações, ETFs e REITs na Nomad contam com taxa zero de corretagem.
- Câmbio, spread e IOF: Na conversão de reais para dólares, a operação utiliza o dólar comercial acrescido da taxa de conversão/spread (a partir de 1%, variando conforme o nível do cliente no programa Nomad Pass) e do IOF. Pelas regras vigentes de 2026, a transferência para conta de investimentos de pessoa física tem IOF de 1,1% — menor que os 3,5% aplicados na compra de moeda para conta corrente ou gastos no exterior.
- Tributação no Brasil: Sob as regras atuais aplicáveis a rendimentos e ganhos de capital no exterior (Lei das Offshores), os resultados apurados no ano são declarados no IRPF anual com alíquota fixa de 15% sobre os lucros líquidos, permitindo regras de compensação de perdas e abatimento do imposto já retido nos EUA sobre dividendos conforme a legislação vigente. Se quiser revisar como estruturar esses dados para a declaração, veja o guia IRPF 2027: O Que Muda e Como Declarar Investimentos aqui no site.
4 Cuidados Para Evitar Erros Comuns
- Não use dinheiro de curto prazo: Como há variação cambial e oscilação de mercado, valores necessários para os próximos meses devem ficar em reservas de liquidez adequadas ao seu prazo — antes de enviar dólar para o exterior, confira se sua base está bem dimensionada em Reserva de Emergência por Perfil de Risco: Quanto Guardar.
- Não confunda conta de gastos com conta de investimentos: Separe o dinheiro de viagem ou uso diário do capital destinado a construir patrimônio no exterior.
- Evite tentar acertar o “topo ou fundo” do dólar: Compras fracionadas e aportes periódicos ajudam a formar preço médio com menos ansiedade.
- Entenda o que você está comprando: Antes de aportar em qualquer ETF, ação, REIT ou título, leia o resumo do ativo e avalie se ele faz sentido para o seu horizonte de tempo e tolerância a oscilações.
Aviso: Este conteúdo tem finalidade exclusivamente educacional e informativa, não constituindo recomendação de investimento, compra ou venda de ativos financeiros. Avalie sua situação pessoal e, se necessário, consulte um profissional habilitado.
FAQ
A finalidade da operação muda o tratamento tributário e a organização do seu histórico. Pelas regras de 2026, a conversão voltada para investimentos de pessoa física tem IOF de 1,1%, enquanto a compra de moeda para gastos no exterior ou conta corrente paga 3,5%. Sempre confira na tela de conversão se o envio está indo para a Conta Investimento quando o objetivo for aplicar.
Não. Nos Estados Unidos, é possível comprar frações de ações, ETFs e REITs a partir de US$ 1, respeitando os valores mínimos de conversão e transferência no aplicativo (como remessas diretas para a Conta Investimento a partir de R$ 300). Começar com um valor moderado ajuda você a pegar o ritmo da plataforma sem pressão.
O ideal é estruturar primeiro a sua base de liquidez local — como detalhado em Reserva de Emergência por Perfil de Risco: Quanto Guardar. Assim, você evita precisar converter dólares de volta para reais em um momento de queda do câmbio ou de oscilação dos ativos caso surja um imprevisto.
Vale guardar desde o início os comprovantes de câmbio, extratos e relatórios de dividendos (lembrando que dividendos pagos por empresas e fundos nos EUA têm retenção de 30% na fonte para não residentes). Para organizar a declaração anual sob as regras atuais de ativos no exterior, consulte o guia IRPF 2027: O Que Muda e Como Declarar Investimentos.
Nem sempre. Antes de transferir tudo, avalie seus prazos e objetivos no Brasil — você pode comparar alternativas locais no post Dinheiro Parado no Banco? Veja Onde Investir em 2026. Investir em dólar faz mais sentido para horizontes de médio e longo prazo e para compor proteção cambial, e não para dinheiro que você vai gastar nos próximos meses.